Préstamo personal Excel – Plantilla Gratis (2026)
341
Descargar gratis

Plantilla Excel con simulador hipotecario, ofertas editables, cuota, ratio de endeudamiento y calendario de amortización para España.
Esta plantilla de Excel calcula una hipoteca a partir del precio de la vivienda, tus ahorros, el porcentaje financiado, el plazo, los ingresos y una oferta seleccionada. Incluye cuota mensual, intereses totales, ratio de endeudamiento, comparación de ofertas y un calendario de hasta 360 cuotas.
La hoja Simulador concentra los datos de entrada y los resultados. Ofertas contiene 100 filas preparadas para comparar condiciones, mientras que Amortización desglosa capital, intereses y saldo pendiente. La hoja Instrucciones explica el flujo y las limitaciones del cálculo.
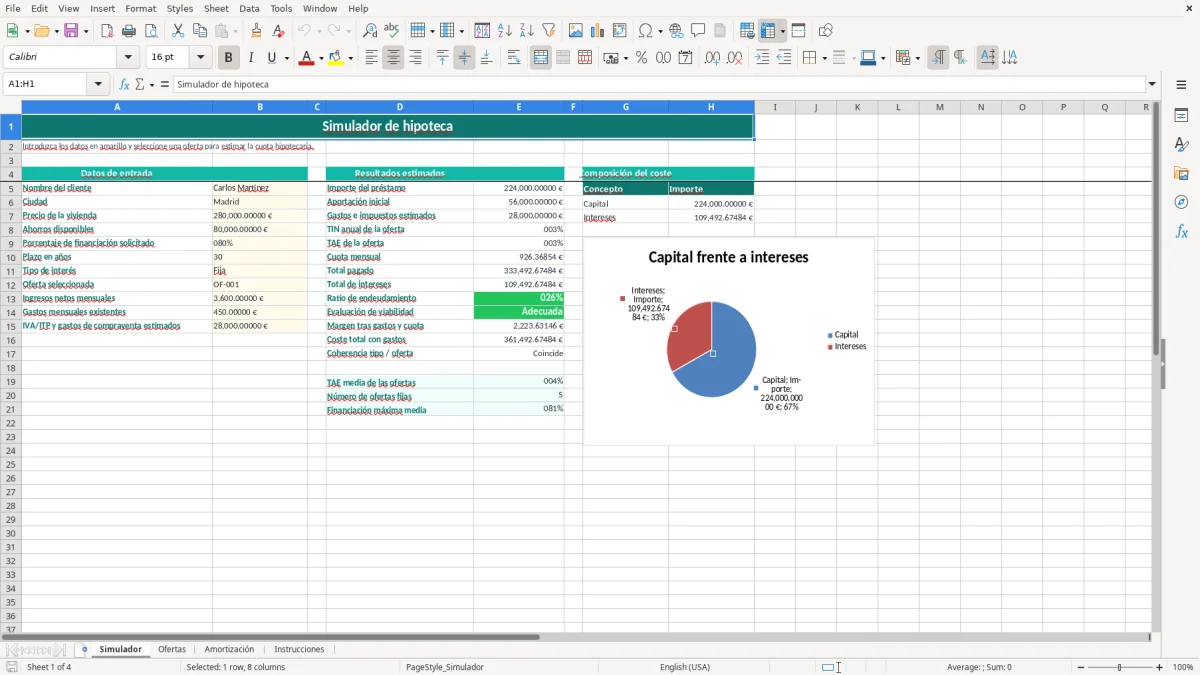
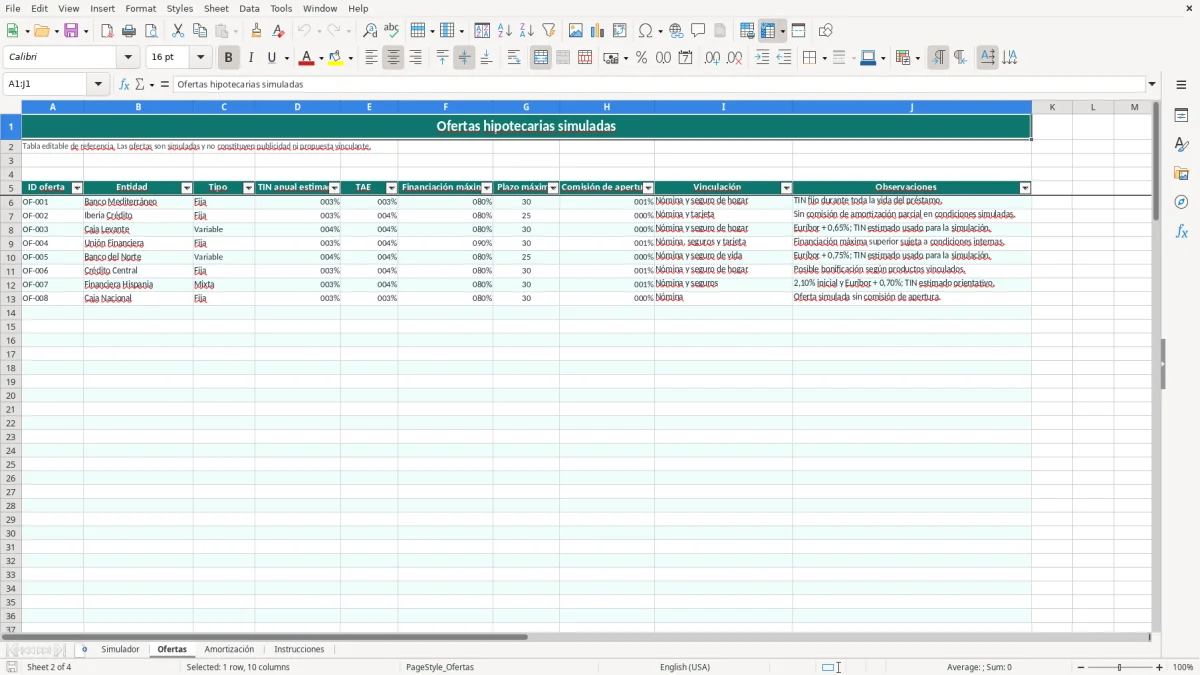
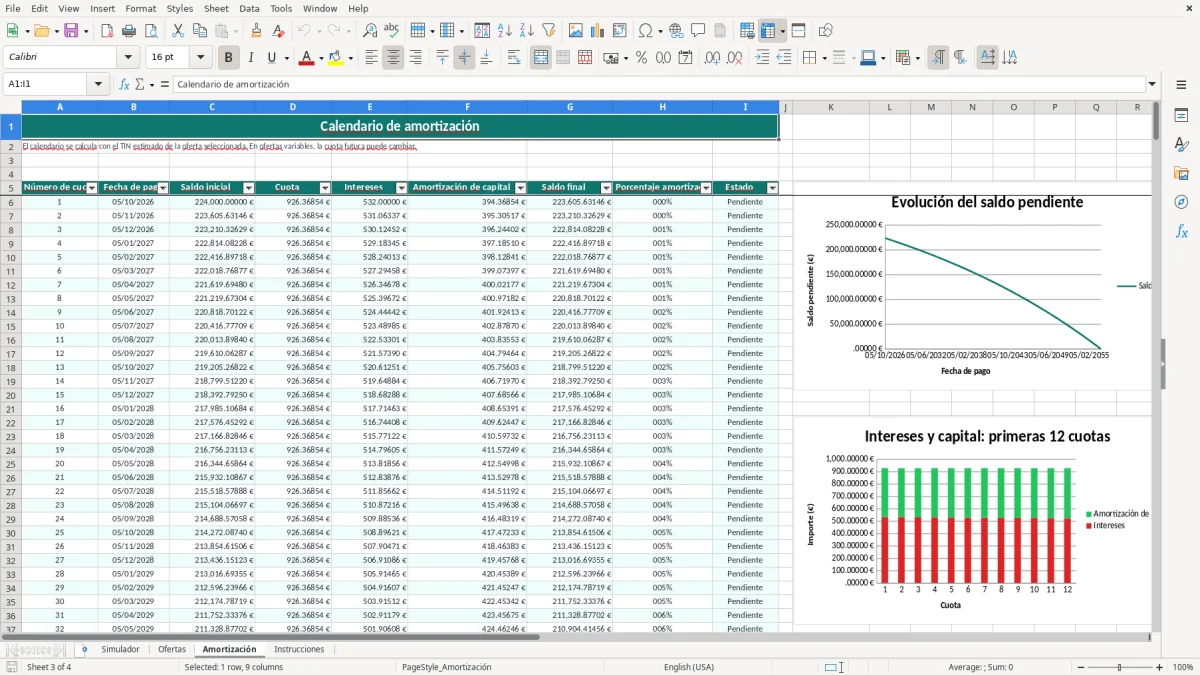
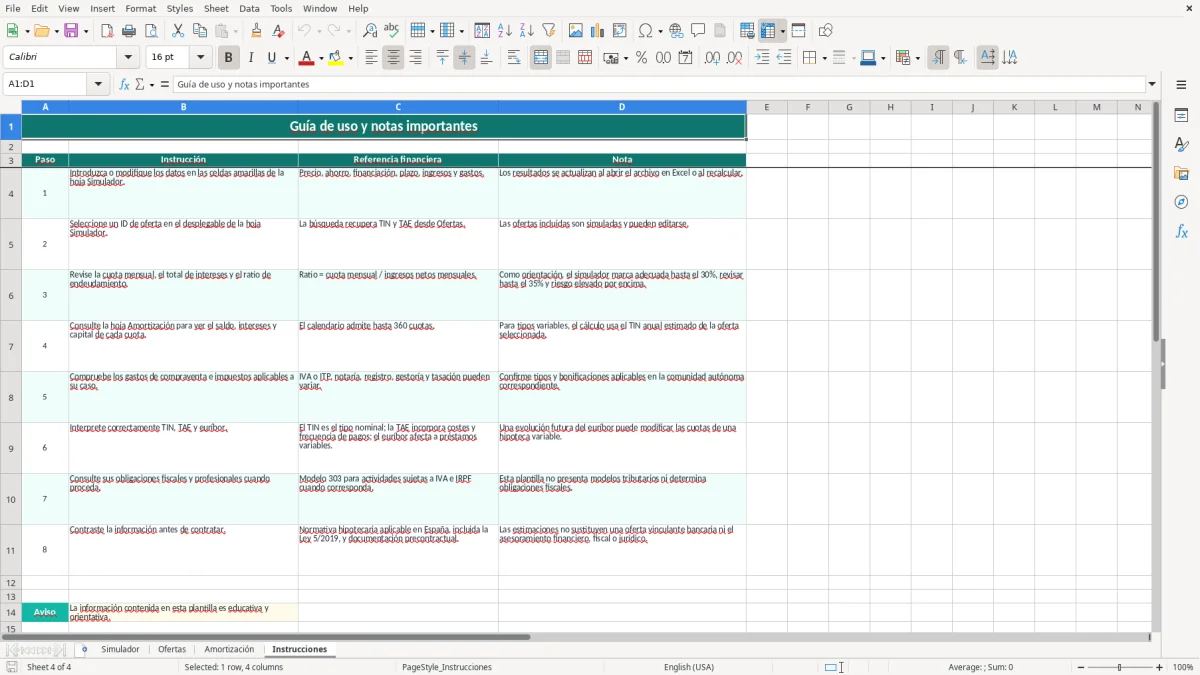
La imagen 1 muestra el panel principal con datos en amarillo, resultados estimados y la composición del coste. La imagen 2 corresponde a la tabla de ofertas; la imagen 3, al calendario de amortización; y la imagen 4, a la guía de uso.
El flujo está pensado para una familia que compara viviendas, un asesor financiero que prepara escenarios o un gestor que revisa la capacidad de pago de un cliente. En la imagen 1, la hoja Simulador separa los datos de entrada en A4:B15, los resultados en D4:E21 y la composición del coste en G4:H7.
Si una vivienda cuesta 280.000 € y solicitas el 80%, E5 calcula 224.000 €. Con 80.000 € de ahorro, la aportación inicial resultante es 56.000 €, sin confundirla con los gastos e impuestos de compraventa, que se introducen aparte en B15.
El campo de ingresos netos mensuales y los gastos existentes permiten valorar el esfuerzo. Con 3.600 € de ingresos y 450 € de gastos, una cuota de 900 € deja un margen de 2.250 € después de gastos y préstamo; el ratio mostrado es 25% porque compara la cuota únicamente con los ingresos netos.
La imagen 2 muestra Ofertas, con columnas para ID, entidad, tipo, TIN, TAE, financiación máxima, plazo, comisión de apertura, vinculación y observaciones. Puedes sustituir las ofertas simuladas por datos de fichas bancarias reales, manteniendo los ID únicos entre las filas 6 y 105.
Para una familia con ingresos estables, prefiero comparar primero la TAE y el coste total, no solo el TIN: una oferta fija al 2,85% TIN y 3,42% TAE puede resultar más clara que otra con menor nominal pero más vinculación. En una variable, el TIN usado es una estimación; la cuota futura cambiará si cambia el euríbor.
La imagen 3 muestra la hoja Amortización. Cada fila representa una cuota: saldo inicial, cuota, intereses, amortización de capital, saldo final y estado. La imagen 4 resume estos pasos y recuerda que la Ley 5/2019 y la documentación precontractual deben contrastarse antes de firmar.
El simulador utiliza el TIN anual de la oferta para calcular una cuota mensual; la fórmula divide el tipo entre 12 y aplica el sistema francés. La TAE aparece como dato comparativo de la oferta, pero no sustituye el cálculo contractual del banco, que incorpora costes y frecuencia de pagos.
El TIN es el interés nominal aplicado al capital. La TAE añade determinados costes y permite comparar productos con más criterio. Una oferta con 200.000 € a 30 años y TIN del 2,85% produce una cuota aproximada de 829 € antes de otros costes; el total de intereses rondaría 98.500 € si el tipo permaneciera constante.
En una hipoteca variable, una oferta puede expresarse como euríbor más diferencial. Si el índice sube del 2,50% al 3,50%, una diferencia de un punto porcentual sobre 200.000 € no significa automáticamente 2.000 € exactos de cuota anual, porque el saldo disminuye y el contrato revisa en fechas concretas. Por eso la plantilla etiqueta el TIN como estimado.
El campo B15 permite introducir una estimación conjunta de IVA o ITP, notaría, registro, gestoría y tasación. En una vivienda usada de 200.000 €, un ITP del 8% supondría 16.000 € antes de otros gastos; el tipo real depende de la comunidad autónoma y del supuesto aplicable.
La Ley 5/2019 regula aspectos de los contratos de crédito inmobiliario, incluida la información precontractual y la evaluación de solvencia. La plantilla no calcula impuestos, no presenta modelos ante la AEAT y no determina si una oferta cumple tu perfil. Su función es convertir hipótesis introducidas por ti en una estimación numérica trazable.
Para quien prioriza estabilidad presupuestaria, una fija suele ser más sencilla de controlar aunque el TIN inicial sea superior. La variable puede abaratarse si baja el euríbor, pero exige soportar revisiones: con una cuota de 900 €, un aumento del 15% la llevaría a 1.035 € mensuales.
El error más caro es confundir el porcentaje de financiación con el dinero que necesitas llevar a la firma. Si escribes 0,80 en B9 para una vivienda de 280.000 €, el préstamo es 224.000 € y la aportación inicial calculada es 56.000 €; los 28.000 € de gastos de B15 son una partida adicional.
Es frecuente introducir 2,85 en vez de 0,0285 cuando la celda está formateada como porcentaje. El primer valor representa 285%, mientras que el segundo representa 2,85%. En Ofertas, las validaciones aceptan valores entre 0 y 0,25, por lo que debes introducir 0,0285 para un TIN del 2,85%.
Otro fallo es comparar TIN de una oferta con TAE de otra. La tabla incluye ambas columnas precisamente para no mezclar magnitudes. Mi criterio es ordenar primero por TAE y después revisar comisión de apertura, seguros, nómina y tarjetas en las columnas H e I.
Un plazo de 30 años son 360 pagos, no 30 pagos. Con 200.000 € al 3% nominal, una cuota aproximada a 30 años ronda 843 €; a 20 años sube a unos 1.109 €, pero el interés total cae de aproximadamente 103.500 € a 66.000 €. La hoja Amortización admite de 1 a 40 años, aunque sus filas llegan hasta 360 cuotas: no debes usarla para representar 480 pagos.
También se interpreta mal el ratio de endeudamiento. La fórmula compara cuota con ingresos netos mensuales, no suma automáticamente los gastos existentes al numerador. Con 3.600 € de ingresos y una cuota de 1.260 €, marca 35%, aunque ya tengas 450 € de préstamos o alquileres; ese dato sí aparece en el margen tras gastos y cuota.
La tabla puede contener un TIN estimado para una variable, como euríbor más 0,65%. El calendario mantiene ese tipo durante toda la simulación; no modela revisiones semestrales ni escenarios de subida. Usarlo como promesa de cuota futura sería incorrecto.
Empieza sustituyendo las ofertas simuladas por las condiciones que figuran en las fichas bancarias. Conserva la estructura A:J de Ofertas y usa un ID distinto para cada propuesta; así el desplegable de B12 podrá recuperar TIN, TAE y financiación máxima mediante BUSCARV.
Puedes añadir una columna de observaciones en tu copia de Ofertas para anotar fecha de consulta, diferencial, coste anual del seguro y condiciones de amortización anticipada. No cambies las columnas A, D y E si quieres mantener la búsqueda automática.
Para una decisión conservadora, crea escenarios con un tipo superior al actual en una copia del archivo. Por ejemplo, si una cuota de 850 € sube un 20%, pasaría a 1.020 €; comprueba si el margen mensual sigue siendo positivo y si el ratio supera el umbral del 35%.
La hoja Instrucciones debe mantenerse como referencia: recuerda que el archivo se actualiza al abrir o recalcular, que las ofertas son hipotéticas y que la contratación exige revisar la documentación bancaria real.
Calcula el importe del préstamo, la aportación inicial, la cuota mensual, el total pagado, los intereses, el ratio de endeudamiento, el margen después de gastos y cuota y el coste total con gastos introducidos por ti.
El plazo de entrada admite entre 1 y 40 años. La hoja Amortización tiene 360 filas operativas, por lo que representa hasta 360 cuotas mensuales, equivalentes a 30 años.
No. Las ofertas incluidas son datos simulados de referencia y no constituyen publicidad, propuesta vinculante ni recomendación. Puedes sustituirlas por condiciones reales en la hoja Ofertas.
Divide la cuota mensual entre los ingresos netos mensuales. El indicador muestra Adecuada hasta el 30%, Revisar hasta el 35% y Riesgo elevado por encima del 35%. Los gastos existentes se reflejan aparte en el margen.
No. En una oferta variable utiliza el TIN anual estimado seleccionado para generar una simulación constante. La cuota futura puede cambiar cuando se revise el euríbor, por lo que debes crear escenarios adicionales.
Incluye un campo para introducir una estimación conjunta de IVA o ITP, notaría, registro, gestoría y tasación. No determina el impuesto aplicable ni sustituye la comprobación de la normativa de tu comunidad autónoma.
Marta Ibáñez es redactora especializada en finanzas personales. Explica paso a paso cómo usar cada plantilla con un lenguaje claro, para que controlar tu dinero no requiera saber de Excel.