Contabilidad analítica Excel – Plantilla Gratis (2026)
88
Descargar gratis

Plantilla Excel para periodificar gastos e ingresos según el devengo, calcular importes de 2026 y revisar saldos pendientes con el PGC.
Esta plantilla de periodificación contable en Excel distribuye gastos e ingresos entre los meses a los que corresponden. Incluye las hojas Instrucciones, Registro, Resumen y Listas para introducir facturas, calcular cuotas mensuales, imputar importes al ejercicio 2026 y controlar saldos pendientes.
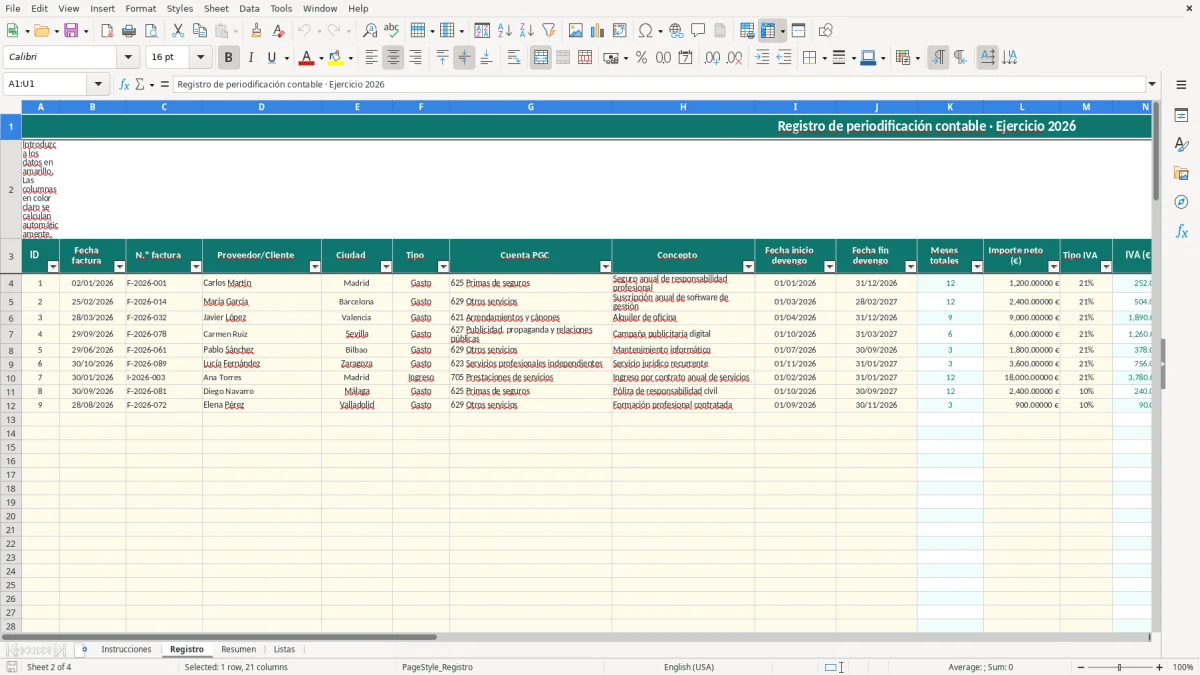
La hoja Registro admite hasta 100 operaciones preparadas, desde la fila 4 hasta la 103. Las columnas calculadas determinan los meses totales, el importe mensual, los meses imputados a 2026, el importe periodificado y el estado de cada operación.
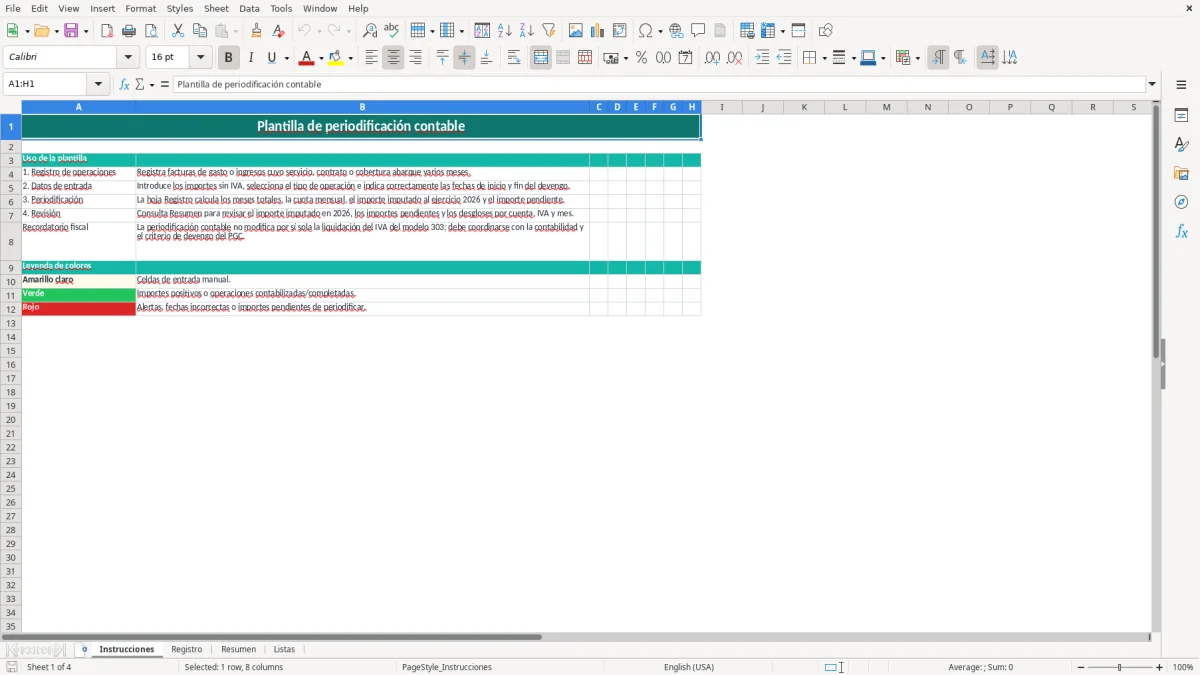
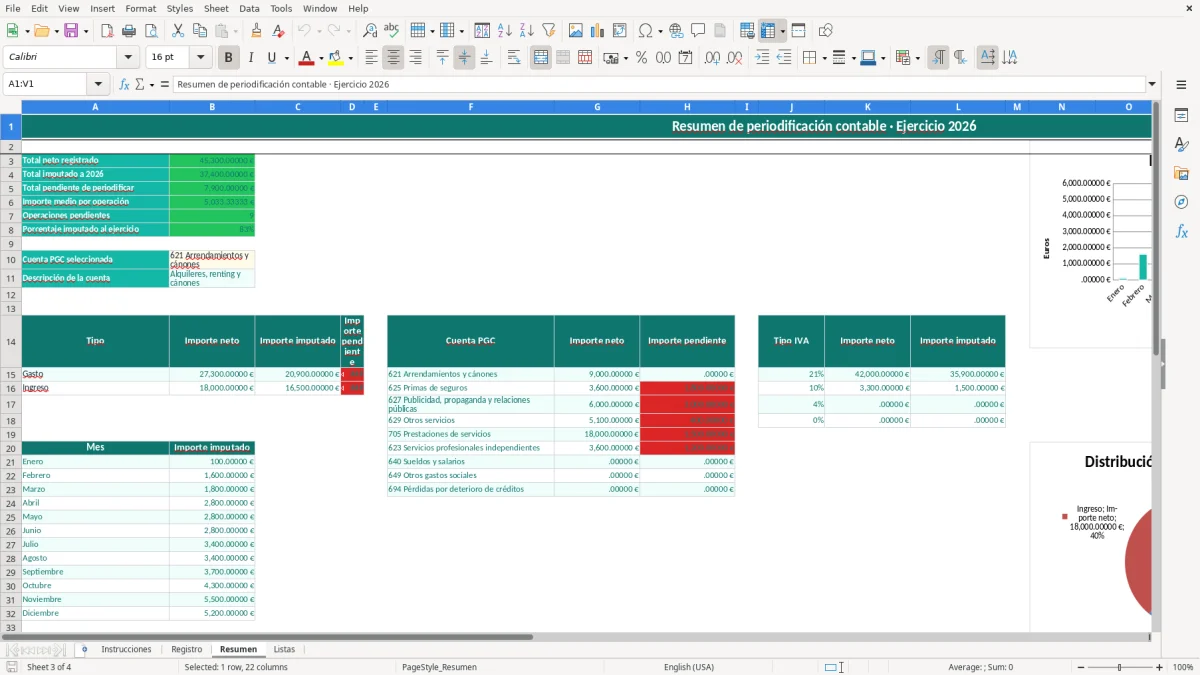
La imagen 1 muestra Instrucciones; la imagen 2, el Registro con sus campos de factura y devengo; la imagen 3, el panel Resumen; y la imagen 4, las listas auxiliares del PGC y los meses de 2026.
La periodificación sirve para que el gasto o ingreso aparezca en el periodo en que se presta el servicio, no únicamente cuando llega la factura. Es especialmente útil para un autónomo, una asesoría, una empresa de software, una agencia de publicidad, una inmobiliaria o una pyme que paga seguros, alquileres, mantenimiento y suscripciones anuales.
La imagen 2 muestra las columnas de entrada: Fecha factura, N.º factura, Proveedor/Cliente, Ciudad, Tipo, Cuenta PGC, Concepto, fechas de devengo, Importe neto, Tipo IVA y Observaciones. Las filas de ejemplo incluyen un seguro profesional de 1.200,00 € durante 12 meses, una suscripción de 2.400,00 € entre marzo de 2026 y febrero de 2027 y un alquiler de oficina de 9.000,00 € entre abril y diciembre.
El seguro de 1.200,00 € genera una cuota mensual de 100,00 €. Si se imputa completamente a 2026, el Registro muestra 12 meses imputados y 1.200,00 € periodificados. La suscripción de 2.400,00 € se reparte en 200,00 € mensuales: 10 meses corresponden a 2026, es decir, 2.000,00 €, y 400,00 € quedan pendientes para 2027.
El responsable de tesorería puede revisar primero el estado de cada operación y después el Resumen. Un gestor puede filtrar conceptualmente por cuenta 625, 629 o 621 para comprobar seguros, servicios y alquileres antes del cierre mensual.
La plantilla es más práctica que repartir importes manualmente porque mantiene el vínculo entre factura, fechas, cuenta PGC y saldo pendiente. Para una pyme con 40 facturas de servicios, evita rehacer 40 cálculos cada cierre.
El principio de devengo del Plan General de Contabilidad exige imputar los gastos e ingresos al ejercicio al que corresponden, con independencia de la fecha de pago o cobro. La plantilla aplica esta lógica sobre el importe neto: el IVA se calcula aparte y no se reparte automáticamente como gasto o ingreso contable.
La hoja Instrucciones recuerda que la periodificación contable no modifica por sí sola la liquidación del IVA del modelo 303. Una factura de 2.400,00 € con IVA general del 21% contiene 504,00 € de IVA y 2.904,00 € de total; el Registro periodifica los 2.400,00 € netos, mientras el IVA debe coordinarse con el momento de deducción o repercusión que corresponda.
El modelo 303 trimestral se presenta, con carácter general, dentro de los 20 primeros días naturales del mes siguiente al trimestre; el cuarto trimestre tiene el plazo específico de enero. Por eso no debes confundir cuota mensual de devengo con cuota de IVA.
La columna Meses totales cuenta los meses incluidos entre inicio y fin mediante DATEDIF más uno. Importe mensual divide el neto entre esos meses; Importe imputado a 2026 multiplica la cuota por la intersección entre el devengo y el periodo 01/01/2026-31/12/2026.
En Resumen, las funciones equivalentes en Excel español son SUMA, PROMEDIO, CONTAR.SI, SUMAR.SI y BUSCARV. Por ejemplo, 12 meses a 100,00 € producen 1.200,00 € imputados; 10 meses a 200,00 € producen 2.000,00 € en 2026.
El error más caro suele estar en las fechas, no en la fórmula. Si introduces 31/12/2026 como inicio y 01/01/2026 como fin, la plantilla muestra Revisar fechas y no calcula meses ni importes imputados. No corrijas el resultado manualmente: corrige el periodo del servicio.
Una póliza facturada el 15/12/2026 puede cubrir del 01/01/2027 al 31/12/2027. Si registras como inicio la fecha de factura, imputarás 1 mes a 2026 cuando corresponden 0 meses. En una prima neta de 1.200,00 €, ese error desplaza 100,00 € al ejercicio equivocado.
El campo Importe neto debe contener la base sin IVA. Si escribes 1.210,00 € incluyendo un IVA del 21%, la cuota mensual calculada será 100,83 € en lugar de los 100,00 € que corresponderían a una base de 1.200,00 €. La diferencia anual alcanza 10,00 € en este ejemplo.
Otro fallo consiste en seleccionar Gasto para un servicio facturado al cliente. Revisa la columna Tipo y la cuenta PGC: una prestación de servicios debería asociarse a una cuenta como 705, mientras un alquiler puede utilizar 621.
Importe pendiente no significa necesariamente una factura impagada. En una suscripción de 2.400,00 € iniciada en marzo de 2026, los 400,00 € pendientes representan devengo futuro de 2027, aunque la factura esté pagada por completo.
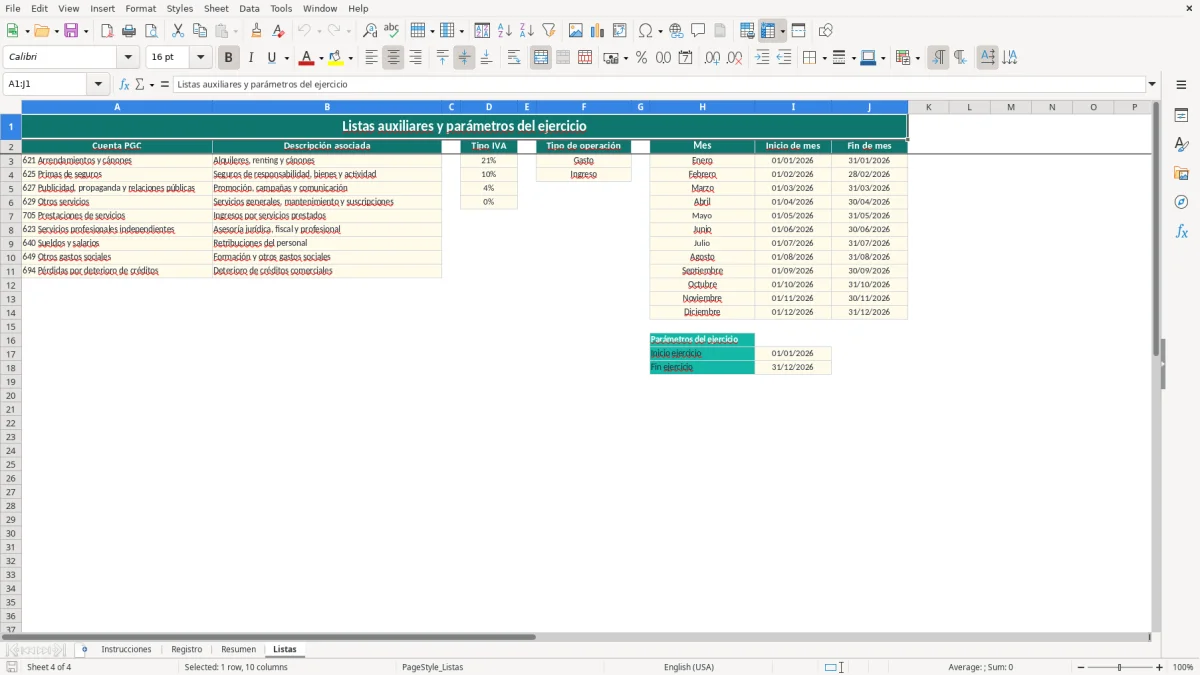
La plantilla está preparada para el ejercicio 2026 y contiene cuentas PGC habituales, cuatro tipos de IVA y las 12 mensualidades. Puedes adaptar las listas auxiliares si tu actividad necesita más cuentas, aunque conviene conservar el formato de las descripciones para que los desgloses de Resumen sigan siendo legibles.
Para un cierre mensual, registra las facturas nuevas, corrige estados Revisar, comprueba el pendiente por cuenta y contrasta los totales con el libro diario. Para una empresa con 25 operaciones de 300,00 € mensuales, el importe anual sujeto a revisión sería 7.500,00 €.
Prefiero mantener el cálculo en Registro y utilizar Resumen solo para análisis: separar entradas, fórmulas y controles reduce el riesgo de sobrescribir una celda calculada. La hoja Instrucciones también fija esta separación mediante la leyenda de colores.
Es la distribución de un gasto o ingreso entre los meses en los que se presta el servicio o se genera el rendimiento. Por ejemplo, una póliza neta de 1.200,00 € que cubre 12 meses se imputa a razón de 100,00 € mensuales.
Calcula el IVA y el importe total, pero periodifica el Importe neto. La hoja Instrucciones indica que esta operación no sustituye la liquidación del IVA del modelo 303.
El Registro contiene filas preparadas desde la 4 hasta la 103, es decir, 100 operaciones. La tabla RegistroTabla cubre las columnas A:U.
La plantilla calcula solo los meses que intersectan con 2026. Una suscripción de 2.400,00 € entre marzo de 2026 y febrero de 2027 imputa 2.000,00 € a 2026 y deja 400,00 € pendientes.
Indica que existe importe de devengo posterior al periodo calculado. No significa necesariamente que la factura esté sin pagar; puede representar simplemente servicio futuro.
Incluye Instrucciones, Registro, Resumen y Listas. Registro contiene las operaciones y fórmulas; Resumen ofrece totales, desgloses y tres gráficos; Listas almacena cuentas PGC, tipos de IVA, operaciones y meses.
Marta Ibáñez es redactora especializada en finanzas personales. Explica paso a paso cómo usar cada plantilla con un lenguaje claro, para que controlar tu dinero no requiera saber de Excel.