Plantilla gastos autónomos Excel gratis
29
Descargar gratis

Plantilla de Excel para registrar facturas, separar IVA soportado y repercutido y revisar el resultado trimestral antes del modelo 303.
Esta plantilla de Excel registra facturas de compras y ventas, calcula la cuota de IVA y separa el IVA soportado del IVA repercutido. Incluye las hojas Registro IVA, Resumen e Instrucciones para controlar hasta 100 operaciones preparadas, revisar cada trimestre y obtener una estimación del resultado antes del modelo 303.
En la hoja Registro IVA introduces las celdas amarillas: fecha, tipo, factura, proveedor o cliente, NIF, ciudad, descripción, base imponible, código de IVA, estado y observaciones. La cuota, el total, el IVA deducible, el trimestre y la comprobación se calculan automáticamente.
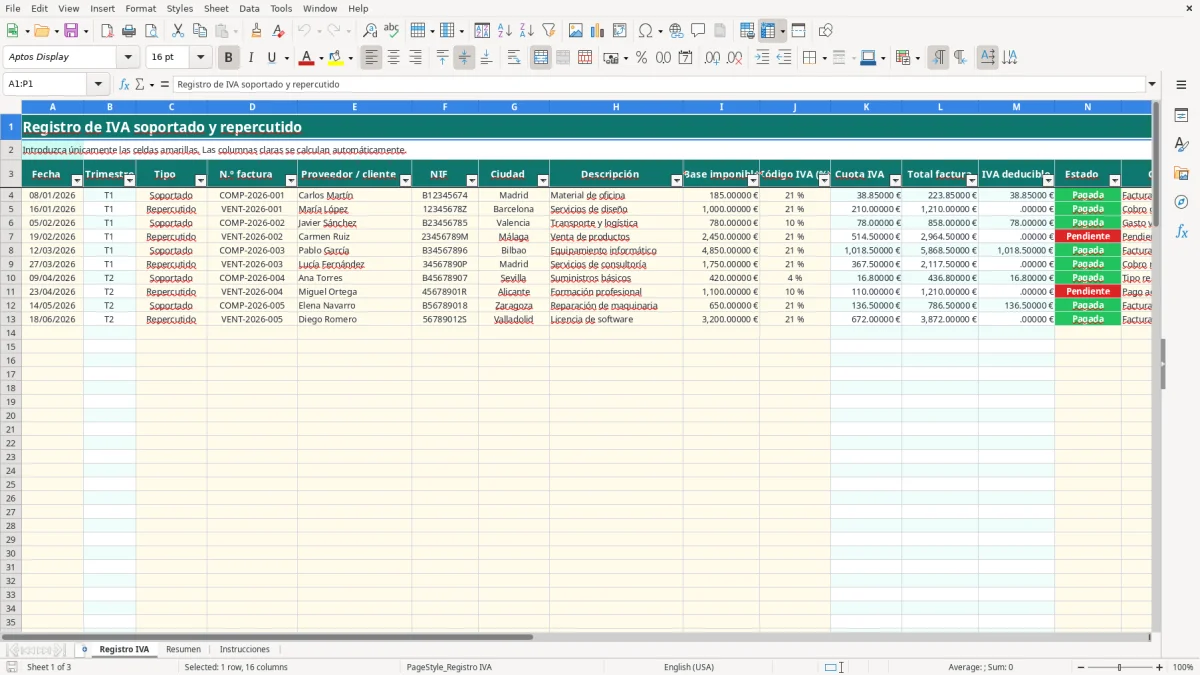
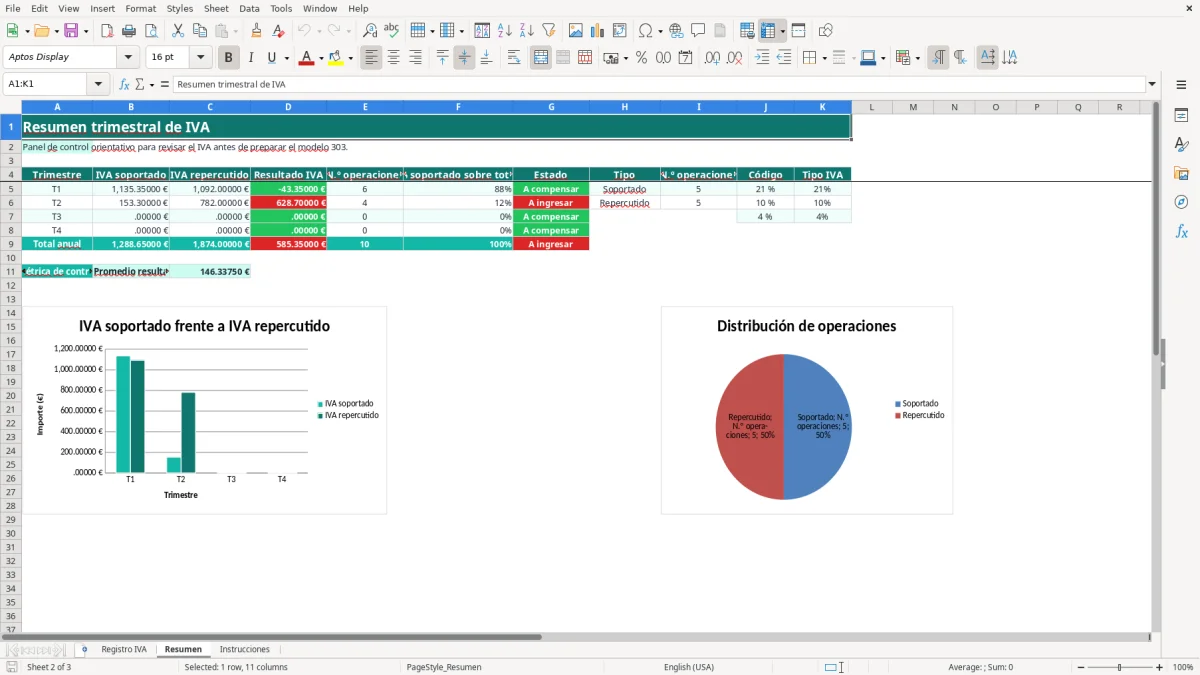
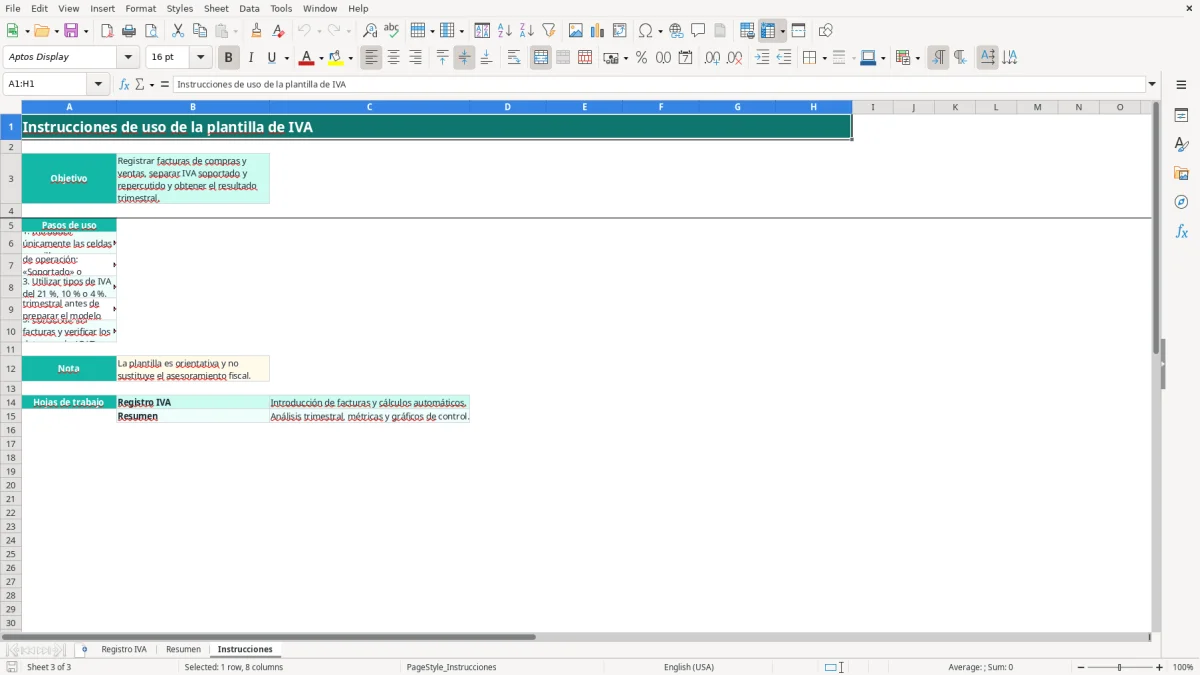
La hoja Resumen presenta T1, T2, T3 y T4, con IVA soportado, IVA repercutido, resultado, número de operaciones, porcentaje soportado y estado a ingresar o compensar. La imagen 1 muestra el registro de facturas; la imagen 2, el resumen trimestral; y la imagen 3, las instrucciones.
La hoja Registro IVA está pensada para el flujo habitual de un autónomo, una pyme o una asesoría: anotar las facturas recibidas y emitidas, clasificarlas y comprobar el saldo del trimestre. La imagen 1 muestra 16 columnas, desde Fecha hasta Comprobación, con ejemplos de compras de material de oficina, transporte y logística, y ventas de servicios de diseño.
En una factura de compra de 185,00 € al 21 %, la cuota calculada es 38,85 € y el total asciende a 223,85 €. En una venta de 1.000,00 € al 21 %, el IVA repercutido es 210,00 €. El resumen comparará ambas cuotas dentro del trimestre correspondiente.
El autónomo registra sus gastos deducibles y ventas desde el libro de ingresos y gastos. El gestor o contable puede comprobar NIF, numeración, fecha, tipo de operación y estado de pago antes de trasladar los totales al modelo 303. En una empresa de transporte, por ejemplo, la columna Descripción permite distinguir combustible, logística y servicios subcontratados.
La plantilla admite 100 filas preparadas, de la 4 a la 103, no 100 facturas por trimestre. Si necesitas más registros, debes ampliar las referencias de las fórmulas antes de utilizarlos. El filtro automático de A3:P103 facilita localizar un proveedor, un trimestre o una factura concreta.
La imagen 2 muestra las columnas IVA soportado, IVA repercutido, Resultado IVA, N.º operaciones, porcentaje soportado y Estado. Con 500 € soportados y 1.200 € repercutidos, el resultado sería 700,00 € a ingresar; con 900 € soportados y 600 € repercutidos, sería -300,00 € y aparecería A compensar.
La imagen 3 recoge las instrucciones: introducir solo celdas amarillas, usar los tipos 21 %, 10 % o 4 %, revisar el trimestre y conservar las facturas. La plantilla sirve para control previo, no sustituye la autoliquidación presentada ante la AEAT.
El IVA se liquida, con carácter general, enfrentando el impuesto repercutido en las ventas con el impuesto soportado deducible en las compras. La plantilla utiliza como referencias operativas el tipo general del 21 %, el reducido del 10 % y el superreducido del 4 %, pero la aplicación del tipo correcto depende de la naturaleza real del bien o servicio.
El resultado del Resumen no es el modelo 303 presentado: es una comprobación interna. La autoliquidación trimestral suele presentarse durante los 20 primeros días naturales del mes siguiente al trimestre; el cuarto trimestre se presenta en enero. Para 2026 debes contrastar el calendario vigente de la AEAT y las operaciones que tengan reglas especiales.
En Registro IVA, la columna K obtiene la cuota multiplicando la base imponible de I por el porcentaje asociado al código de J. La fórmula consulta Resumen!J5:K7 mediante BUSCARV: 21 corresponde a 0,21; 10 a 0,10; y 4 a 0,04. Si la base o el código están vacíos, la cuota queda vacía.
Con una base de 780,00 € al 10 %, el cálculo es 78,00 € de IVA y 858,00 € de total. La columna M solo considera deducible la cuota cuando C indica Soportado; una venta marcada como Repercutido no se suma como IVA deducible.
Comprueba que cada factura contiene fecha, número, identificación fiscal y base correcta. Una factura de 1.500,00 € con un tipo elegido por error del 10 % genera 150,00 €, mientras que al 21 % serían 315,00 €: una diferencia de 165,00 € que altera directamente el resultado.
El modelo no contempla prorrata, inversión del sujeto pasivo, adquisiciones intracomunitarias, recargo de equivalencia ni regularizaciones. Tampoco sustituye los libros registro exigibles ni decide si una cuota es fiscalmente deducible; el campo IVA deducible aplica únicamente la regla interna basada en Soportado.
El error más costoso suele ser clasificar una factura en el lado equivocado. Si registras una compra de 2.000,00 € al 21 % como Repercutido, los 420,00 € dejan de reducir el saldo y el resultado trimestral puede quedar inflado en 840,00 €: 420,00 € que no se suman al soportado y 420,00 € que se computan como repercutido.
Otro fallo aparece al escribir 21 en la base imponible o 0,21 en Código IVA. La lista de validación de J4:J103 solo contiene 21, 10 y 4. Si la base es 1.210,00 € y ya incluye IVA, no debes introducirla directamente como base: al 21 %, la base aproximada sería 1.000,00 € y la cuota 210,00 €.
También es frecuente introducir importes con signo negativo para anular una factura. La validación de I4:I103 permite decimales desde 0, por lo que una rectificación negativa no encaja en el diseño actual. Registra la incidencia en Observaciones y corrige el documento siguiendo el procedimiento contable y fiscal aplicable, sin forzar la validación.
Una fecha de 31/03/2026 queda en T1 y una de 01/04/2026 en T2. Cambiar la fecha después de revisar el resumen puede mover 210,00 € de IVA de un trimestre a otro en una venta de 1.000,00 €, por lo que conviene revisar las fechas con el libro de facturas.
El estado Pagada no demuestra por sí mismo la deducibilidad fiscal, pero sí activa la comprobación Correcta. Pendiente produce Pendiente. No uses ese campo para indicar factura rectificada, intracomunitaria o parcialmente pagada: el desplegable solo admite Pagada y Pendiente.
Finalmente, no borres las fórmulas de B, K, L, M y P. Si sustituyes K por un importe manual, el resumen seguirá sumando ese valor sin saber que ha sido modificado. La mejor práctica es corregir fecha, base, tipo o código y dejar que Excel recalcule.
Empieza con una copia del archivo original y conserva una versión cerrada por trimestre. Para un autónomo con 25 facturas mensuales, las 100 filas preparadas cubren aproximadamente cuatro meses, no todo el ejercicio; planifica una ampliación antes de alcanzar la fila 103.
El primer gráfico del Resumen utiliza los rangos B5:B8, A5:A8 y C5:C8 para mostrar el IVA soportado y repercutido de T1 a T4. El segundo usa I5:I6 y H5:H6 para comparar el número de operaciones Soportado y Repercutido.
Si en un trimestre tienes 18 compras y 12 ventas, el segundo gráfico debe reflejar 18 y 12. Si muestra otros valores, revisa que C contenga exactamente Soportado o Repercutido, porque CONTAR.SI distingue el texto utilizado en la validación.
Para una pyme que supera 100 operaciones, no recomiendo pegar filas sin más: primero amplía las referencias de Registro IVA y Resumen, prueba con una factura de 100,00 € al 21 % y verifica que aparecen 21,00 € de cuota. Mantén siempre la hoja Instrucciones como referencia de uso y documenta cualquier cambio estructural.
El IVA soportado es el impuesto incluido en las compras y gastos de tu actividad. El IVA repercutido es el que cobras a tus clientes en las ventas. En el Resumen, el resultado se calcula como repercutido menos soportado.
La validación de Código IVA permite seleccionar 21, 10 o 4. La hoja Resumen relaciona esos códigos con 0,21, 0,10 y 0,04 mediante BUSCARV. Comprueba siempre que el tipo aplicado corresponde a la operación real.
El Registro IVA tiene 100 filas operativas preparadas, desde la fila 4 hasta la 103. No significa que sean 100 facturas por trimestre. Para más operaciones hay que ampliar las referencias y fórmulas del archivo.
No. El Resumen ofrece un control trimestral orientativo con IVA soportado, repercutido y resultado. Debes trasladar los datos al modelo 303 y comprobarlos con los libros registro, las facturas y los requisitos de la AEAT.
A ingresar aparece cuando el IVA repercutido supera al soportado. A compensar aparece cuando el soportado es igual o superior al repercutido. Por ejemplo, 1.200,00 € repercutidos menos 500,00 € soportados dan 700,00 € a ingresar.
La columna Comprobación devuelve Pendiente cuando Estado no es Pagada. Selecciona Pagada cuando corresponda para que muestre Correcta. Esta comprobación es interna y no determina por sí sola la deducibilidad fiscal de la factura.
Marta Ibáñez es redactora especializada en finanzas personales. Explica paso a paso cómo usar cada plantilla con un lenguaje claro, para que controlar tu dinero no requiera saber de Excel.