IVA soportado repercutido Excel – Plantilla Gratis (2026)
16
Descargar gratis

Plantilla Excel para registrar ingresos y gastos, estimar modelos 303 y 130 y revisar la declaración trimestral de autónomos.
Esta plantilla de Excel sirve para registrar facturas de ingresos y gastos de un autónomo y obtener una estimación trimestral de los modelos 303 y 130. Incluye las hojas Movimientos, Resumen trimestral e Instrucciones, con cálculos de IVA, retenciones, gastos deducibles y pagos fraccionados.
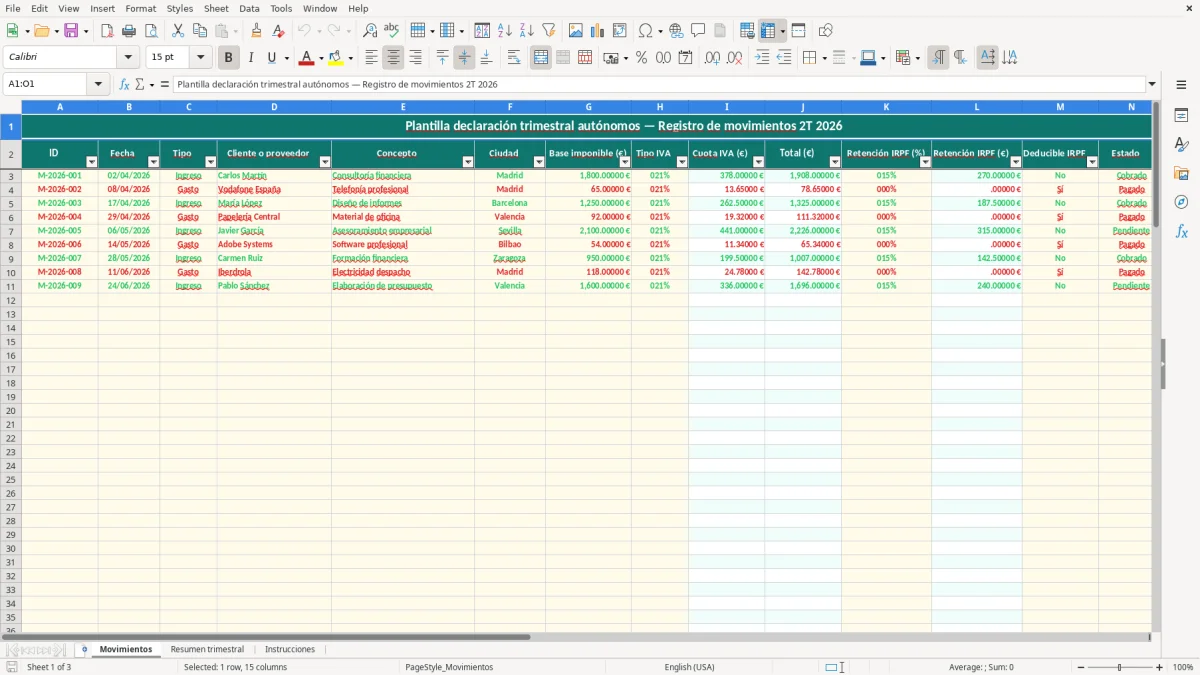
La hoja Movimientos admite hasta 100 registros preparados, desde la fila 3 hasta la 102. La imagen 1 muestra columnas para fecha, tipo de operación, cliente o proveedor, base imponible, IVA, retención IRPF, deducibilidad, estado y modelo aplicable.
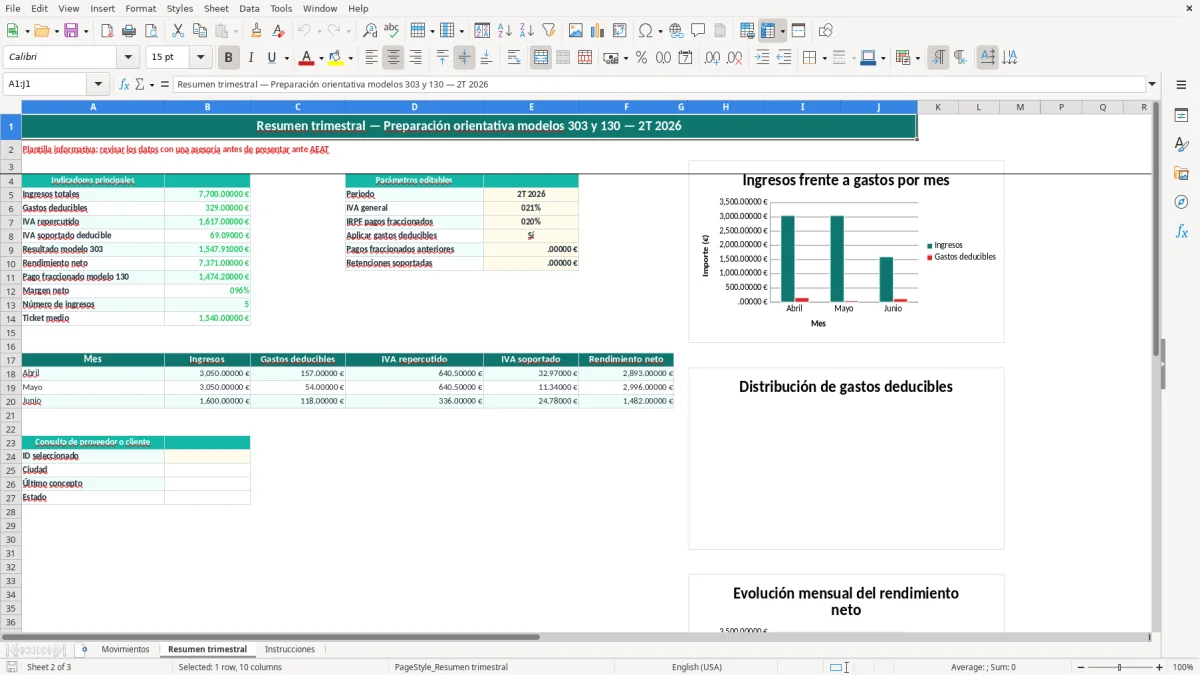
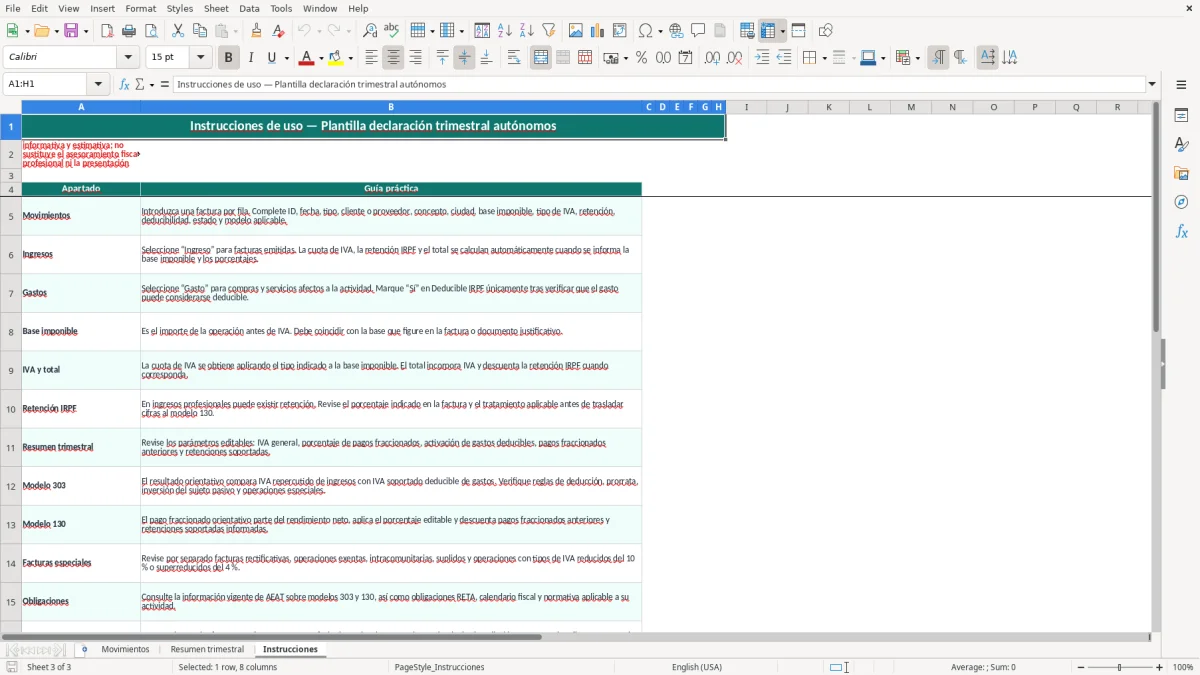
El Resumen trimestral transforma esos datos en indicadores de ingresos, gastos, IVA repercutido, IVA soportado, rendimiento neto y resultados orientativos. La imagen 2 muestra también tres gráficos y una consulta de proveedor o cliente; la imagen 3 contiene las instrucciones de uso y las advertencias fiscales.
La herramienta encaja en el flujo habitual de un autónomo en estimación directa que recibe facturas de clientes y conserva facturas de proveedores. También puede utilizarla un gestor, un contable o una pequeña asesoría como borrador de revisión antes de trasladar los importes a la sede de la AEAT.
La imagen 1 corresponde a Movimientos. Cada fila tiene campos específicos: ID, fecha, tipo, cliente o proveedor, concepto, ciudad, base imponible, tipo de IVA, cuota, total, retención IRPF, deducibilidad, estado y modelo. Las fórmulas calculan la cuota como base por porcentaje de IVA y el total como base más IVA menos retención.
Una consultora de Madrid que emite una factura de 1.800 € de base al 21 % introduce 378 € de IVA y, con una retención del 15 %, 270 € de IRPF. El total de la factura queda en 1.908 €: 1.800 + 378 - 270.
Para un gasto de telefonía de 65 € de base al 21 %, la hoja calcula 13,65 € de IVA y 78,65 € de total. Si marcas Deducible IRPF como Sí, el importe aparece en el cálculo de gastos deducibles del resumen cuando esa opción está activada.
El autónomo puede filtrar los movimientos de las filas 3 a 102 por fecha, estado o modelo. Es mejor revisar primero las operaciones Pendientes y después comprobar que las facturas cobradas y pagadas tienen justificante y están asignadas al trimestre correcto.
La hoja Resumen trimestral separa abril, mayo y junio y presenta tres gráficos. El primero compara ingresos y gastos deducibles; el segundo relaciona proveedores con importes deducibles; el tercero muestra el rendimiento neto mensual. Para una pyme de servicios, esta lectura permite detectar rápidamente un mes con 8.000 € de ingresos y 3.200 € de gastos frente a otro con margen mucho menor.
El resumen está diseñado como cálculo informativo de dos obligaciones frecuentes: el modelo 303 del IVA y el modelo 130 de pagos fraccionados del IRPF. No presenta declaraciones ni sustituye los libros registro exigibles; sirve para ordenar las cifras y detectar diferencias antes de revisar la autoliquidación.
El modelo compara el IVA repercutido en ingresos con el IVA soportado marcado como deducible en gastos. Como referencia, el tipo general del IVA es el 21 %, aunque existen tipos reducido del 10 % y superreducido del 4 %. Una base de ingresos de 10.000 € al 21 % genera 2.100 € de IVA repercutido; gastos deducibles de 2.000 € al mismo tipo generan 420 € soportados, por lo que el resultado previo sería 1.680 €.
El modelo 303 trimestral se presenta, con carácter general, durante los 20 primeros días naturales del mes siguiente al trimestre: abril para el primer trimestre, julio para el segundo, octubre para el tercero y enero para el cuarto, con el calendario y excepciones aplicables publicados por la AEAT. Las operaciones intracomunitarias, exentas, rectificativas, con prorrata o inversión del sujeto pasivo requieren revisión separada.
El resumen parte del rendimiento neto, aplica el porcentaje editable del 20 % que aparece en la muestra y descuenta pagos fraccionados anteriores y retenciones soportadas. Con 10.000 € de ingresos, 3.000 € de gastos deducibles, 2.000 € de pagos anteriores y 400 € de retenciones, el cálculo sería: 7.000 × 20 % - 2.000 - 400 = 0 € de resultado, aplicando el límite inferior configurado por la hoja.
La retención profesional habitual es del 15 %, mientras que determinados nuevos profesionales pueden aplicar el 7 % durante el periodo previsto legalmente. Esa retención no convierte automáticamente todos los ingresos en operaciones exentas ni elimina la obligación de revisar el modelo 130. La Ley General Tributaria, la normativa del IVA y la regulación del IRPF determinan la obligación real, los libros y la documentación justificativa.
El fallo más caro suele ser confundir el total de una factura con su base imponible. Si una factura tiene un total de 1.210 € con IVA del 21 %, la base no es 1.210 €: es 1.000 € y el IVA son 210 €. Introducir 1.210 € en Base imponible inflaría tanto el ingreso como el IVA repercutido.
La retención IRPF no reduce la base del IVA. En una factura profesional de 2.000 € con 21 % de IVA y 15 % de retención, el IVA es 420 €, la retención 300 € y el total a cobrar 2.120 €. Es incorrecto restar la retención antes de calcular el IVA.
Otro problema habitual es marcar retención del 15 % en gastos ordinarios, como una factura de telefonía de 65 €. En la plantilla, la retención se calcula para los ingresos; aplicar un porcentaje incorrecto altera el total y el resumen.
Seleccionar Sí en Deducible IRPF no demuestra que el gasto sea fiscalmente deducible. Un ordenador de 1.200 € usado también de forma privada, una comida sin justificación suficiente o una factura sin datos correctos pueden exigir un tratamiento distinto del marcado rápido en la hoja.
También se comete el error de introducir gastos con IVA del 21 % cuando la factura lleva el 10 % o el 4 %. En una compra de 500 € al 10 %, el IVA soportado es 50 €, no 105 €. Las listas de IVA incluyen valores preparados, pero debes elegir el tipo que figure en el documento.
Un resultado de 1.680 € en el modelo 303 no se debe presentar sin comparar facturas, extractos y libros registro. La plantilla contiene muestras del 2T 2026 y filas preparadas; no significa que esos movimientos sean los del usuario. Antes del plazo trimestral, revisa fechas, operaciones rectificativas, pendientes y retenciones.
Empieza personalizando el periodo de la hoja Resumen trimestral. La muestra está configurada para 2T 2026, con abril, mayo y junio, pero debes cambiar el texto del periodo y comprobar que los movimientos corresponden al trimestre que vas a revisar.
El resumen usa una consulta por ID seleccionado. Si introduces M-2026-001 en la celda de consulta, puedes localizar la ciudad, el último concepto y el estado asociado al movimiento, una revisión útil cuando tienes varias facturas del mismo proveedor.
La hoja Movimientos tiene filtros en A2:O102 y panel inmovilizado desde la fila 3. Mantén las columnas calculadas de cuota IVA, total y retención sin sobrescribirlas. Para 40 facturas mensuales, 120 filas anuales superarían las 100 filas operativas preparadas, por lo que conviene trabajar por trimestres o ampliar las fórmulas con cuidado.
Guarda una copia antes de modificar listas o porcentajes. Una base trimestral de 12.000 € y gastos deducibles de 4.000 € produce 8.000 € de rendimiento antes de otros ajustes; ese dato puede servir para contrastar el resumen con tu contabilidad, no para sustituirla.
No. Calcula importes orientativos a partir de los movimientos introducidos, pero no genera ni presenta autoliquidaciones ante la AEAT. Revisa el resultado con la documentación fiscal y el criterio aplicable a tu actividad.
Incluye Movimientos, Resumen trimestral e Instrucciones. Movimientos registra hasta 100 filas preparadas; Resumen trimestral calcula indicadores, desglose mensual, consulta y gráficos; Instrucciones explica los campos y las cautelas fiscales.
La muestra utiliza un 20 % editable en el parámetro IRPF pagos fraccionados. La cifra calculada descuenta pagos fraccionados anteriores y retenciones soportadas introducidas en el resumen.
Sí. La hoja Movimientos incluye una lista de tipos de IVA con valores preparados para seleccionar. Debes escoger el porcentaje que figure en cada factura y revisar operaciones exentas o especiales por separado.
La cuota de IVA se obtiene multiplicando la base imponible por el tipo de IVA. El total se calcula como base más IVA menos la retención IRPF; por ejemplo, 2.000 € + 420 € - 300 € = 2.120 €.
Sirve como registro y estimación para muchas actividades, especialmente profesionales y pequeños negocios, pero no cubre automáticamente todos los tratamientos de facturas rectificativas, intracomunitarias, prorrata, recargo de equivalencia o inversión del sujeto pasivo.
Marta Ibáñez es redactora especializada en finanzas personales. Explica paso a paso cómo usar cada plantilla con un lenguaje claro, para que controlar tu dinero no requiera saber de Excel.