Presupuesto vacaciones Excel – Plantilla Gratis (2026)
9
Descargar gratis

Plantilla Excel para proyectar ahorro, pensión pública orientativa, ingresos objetivo y brecha mensual hasta la jubilación.
Esta calculadora de jubilación en Excel estima tu ahorro acumulado, pensión pública mensual orientativa, ingresos objetivo y posible brecha mensual hasta retirarte. La plantilla incluye las hojas Casos y cálculo, Resumen e Instrucciones, con proyecciones anuales desde 2026 y campos editables para adaptar el escenario.
Seleccionas un caso desde un desplegable, revisas los datos personales y económicos cargados, y modificas las celdas amarillas cuando quieras trabajar con tu situación. El modelo proyecta ahorro, aportaciones, rentabilidad estimada y pensión durante un horizonte inicial 2026-2035.
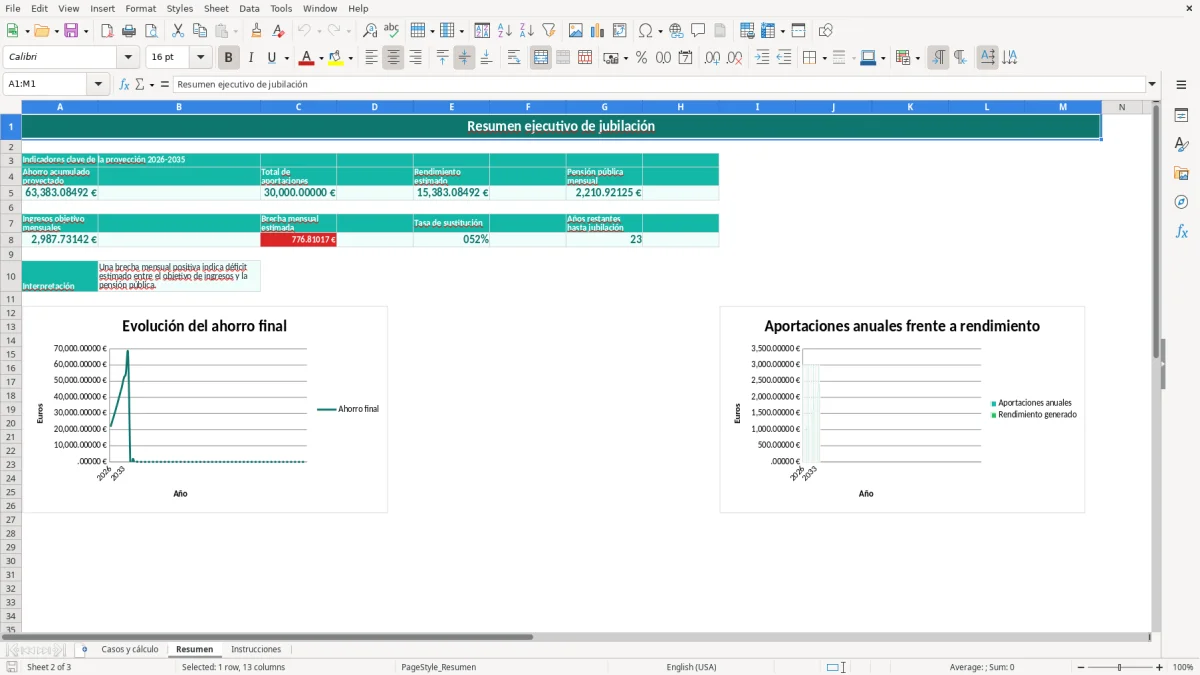
La hoja Resumen presenta indicadores y dos gráficos: evolución del ahorro acumulado y comparación entre aportaciones y rendimiento. Sus resultados son orientativos y no sustituyen el cálculo oficial de la Seguridad Social.
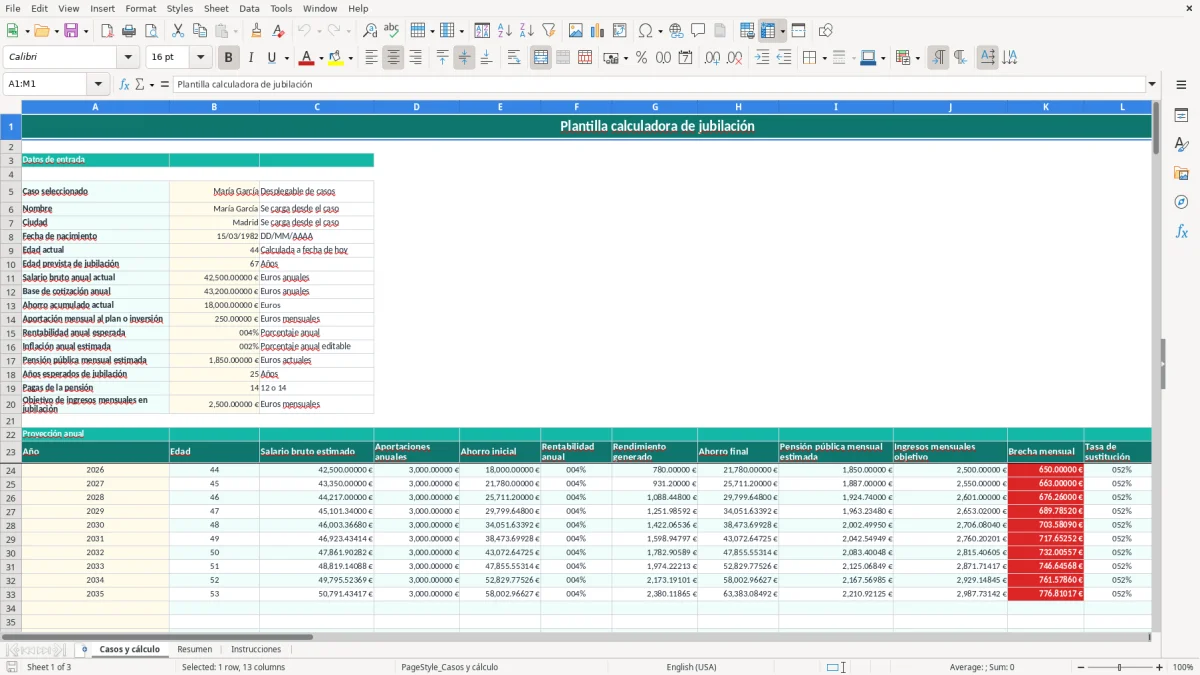
La hoja Casos y cálculo está pensada para que una familia, un autónomo o un pequeño inversor pueda hacer una primera planificación sin construir las fórmulas desde cero. La imagen 1 muestra el bloque Datos de entrada a la izquierda y la base Casos de ejemplo y nuevos casos a la derecha, con columnas para nombre, ciudad, fecha de nacimiento, edad de jubilación, salario bruto, base de cotización, ahorro actual, aportación mensual, rentabilidad y pensión mensual estimada.
Selecciona María García, Carlos López o cualquier registro preparado en B5. Por ejemplo, el caso de María contiene una fecha de nacimiento de 15/03/1982, jubilación a los 67 años, 18.000 € de ahorro y una aportación mensual de 250 €. Esos valores son datos de ejemplo, no una recomendación personalizada.
Si eres autónomo, sustituye el salario por una referencia coherente con tus rendimientos y presta atención a la base de cotización. Si eres asalariado, compara el salario bruto con la pensión mensual orientativa y añade una aportación periódica que puedas mantener durante varios años.
La tabla comienza en la fila 24 y contiene años preparados desde 2026. Calcula edad, ahorro proyectado, aportación anual, rendimiento estimado, pensión, ingresos objetivo y diferencia mensual. Si una brecha de 300 € aparece durante 12 meses, representa 3.600 € anuales que tendrías que cubrir con ahorro u otros ingresos.
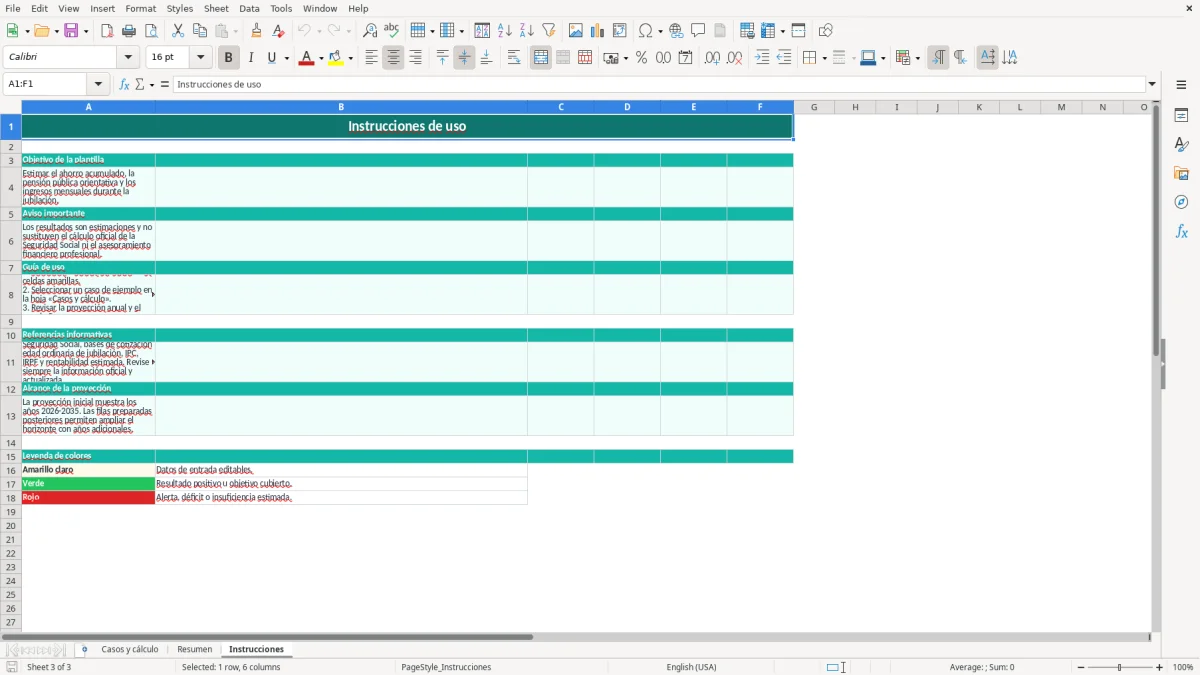
La imagen 2 corresponde a Resumen. Allí se concentran los indicadores y dos gráficos: uno utiliza el ahorro acumulado de H24:H123 y otro compara las aportaciones de D24:D123 con el rendimiento de G24:G123. La imagen 3, Instrucciones, explica el flujo y la leyenda de colores.
La pensión que aparece en la plantilla es orientativa: no reproduce el cálculo oficial completo de la Seguridad Social. En España intervienen las bases de cotización, los años cotizados, la edad ordinaria aplicable, la modalidad de jubilación y las reglas de actualización de pensiones. La fecha de jubilación no debe fijarse solo con una hipótesis del archivo.
La Seguridad Social calcula la pensión contributiva conforme a la normativa vigente y a la carrera de cotización registrada. La base de cotización no equivale necesariamente al salario bruto: en el ejemplo de María son 42.500 € de salario y 43.200 € de base, mientras que el caso de Carlos usa 51.000 € y 50.400 €, respectivamente.
La plantilla permite aplicar una rentabilidad entre -20% y 20%, pero esa entrada no es una previsión oficial ni una rentabilidad garantizada. Para una hipótesis moderada, comparar un 3% con un 5% resulta más prudente que usar directamente el mejor año de un fondo o de un plan de pensiones.
La pensión tributa generalmente como rendimiento del trabajo en el IRPF, y la retención depende de la situación personal y familiar. El ahorro privado también puede tributar de forma distinta según proceda de un fondo de inversión, un plan de pensiones, depósitos o dividendos; por eso no debes interpretar la cifra mensual del archivo como importe neto.
En 2026, el límite general de aportación con reducción a planes de pensiones individuales es de 1.500 € anuales, sin confundirlo con otros límites aplicables a sistemas de empleo. Una aportación de 250 € al mes suma 3.000 € al año: la plantilla la proyecta como ahorro, pero no convierte automáticamente todo ese importe en reducción fiscal. Para impuestos, usa siempre los datos de la AEAT y de la Seguridad Social.
El error más frecuente es introducir una pensión mensual estimada como si fuera neta y compararla con gastos también netos. Si el objetivo es 2.200 € al mes y la pensión introducida es 1.850 €, la brecha de 350 € debe interpretarse antes de impuestos y ajustes, salvo que hayas homogeneizado expresamente ambas cifras.
La tabla convierte la aportación mensual en 12 meses. Si escribes 400 € pensando en una aportación anual, el modelo proyectará 4.800 € al año. Esa diferencia puede superar 40.000 € en una década antes de considerar rentabilidad, así que revisa siempre el formato y la unidad del campo.
Otro fallo aparece al utilizar una rentabilidad del 7% constante durante 30 años. Con 18.000 € iniciales y 250 € mensuales, el resultado cambia mucho frente a una hipótesis del 3%, especialmente porque las fórmulas aplican crecimiento anual al saldo y a la aportación acumulada. Para planificar, prefiero tres escenarios —3%, 5% y 7%— antes que un único porcentaje optimista.
La validación admite edades de jubilación entre 55 y 80 años, pero que una celda acepte 55 no significa que exista derecho automático a jubilarte a esa edad. Además, el resumen muestra los años restantes calculados con la edad seleccionada, no una resolución administrativa.
También es habitual modificar el caso seleccionado y olvidar que B6:B20 se carga desde la tabla T6:AC105. Si necesitas un caso nuevo, añádelo en las filas preparadas y comprueba nombre, fecha, edad, importes y porcentajes antes de seleccionar el registro. No sobrescribas fórmulas de la proyección.
Empieza creando tres escenarios del mismo caso: prudente, central y favorable. Por ejemplo, conserva 18.000 € de ahorro y 250 € mensuales, pero prueba rentabilidades del 3%, 5% y 7%; la diferencia entre escenarios te enseña cuánto depende el objetivo de una hipótesis que nunca está garantizada.
Introduce como ingresos objetivo la cantidad que realmente necesitarías cada mes, no tu salario bruto actual. Una familia que gasta 2.000 € mensuales puede fijar 2.200 € si prevé alquiler, salud o ayuda familiar; una diferencia de 200 € al mes equivale a 2.400 € anuales que deben financiarse.
La hoja Resumen sirve para detectar tendencias, no para sustituir un plan financiero completo. Si el ahorro acumulado sube pero la brecha sigue positiva, aumentar la aportación puede ser más eficaz que asumir una rentabilidad mucho mayor: pasar de 250 € a 350 € mensuales añade 1.200 € de aportaciones cada año.
Guarda una copia antes de cambiar fórmulas y utiliza Instrucciones como referencia de colores. Amarillo significa entrada editable; verde, objetivo cubierto; rojo, déficit o insuficiencia estimada.
Calcula una proyección orientativa del ahorro acumulado, las aportaciones, el rendimiento estimado, la pensión pública mensual, los ingresos objetivo, la brecha mensual y la tasa de sustitución. La proyección comienza en 2026 y muestra inicialmente los años 2026-2035.
No. La cifra de pensión es una estimación de planificación y no sustituye el cálculo oficial de la Seguridad Social. Debes contrastar años cotizados, bases y edad aplicable con tu información oficial.
La plantilla utiliza nombre, ciudad, fecha de nacimiento, edad de jubilación, salario bruto, base de cotización, ahorro actual, aportación mensual, rentabilidad, pensión mensual estimada, ingresos objetivo, número de pagas y otros parámetros visibles en el bloque de entrada.
Indica que los ingresos objetivo superan la pensión pública estimada. Por ejemplo, con un objetivo de 2.200 € y una pensión de 1.850 €, la brecha sería de 350 € mensuales, antes de considerar impuestos y otros ingresos.
Sí. La hoja Casos y cálculo contiene un bloque de ejemplos y nuevos casos entre las columnas T y AC, con filas preparadas hasta la 105. Introduce los datos respetando los campos y selecciona después el nombre desde el desplegable de B5.
No. Es una hipótesis de cálculo que puede estar entre -20% y 20% según la validación del archivo. Prueba varios escenarios, como 3%, 5% y 7%, y recuerda que la rentabilidad real puede ser negativa o distinta.
Marta Ibáñez es redactora especializada en finanzas personales. Explica paso a paso cómo usar cada plantilla con un lenguaje claro, para que controlar tu dinero no requiera saber de Excel.