Presupuesto vacaciones Excel – Plantilla Gratis (2026)
12
Descargar gratis

Plantilla Excel para registrar tu cartera y simular retiradas del 4% con inflación, comisiones, aportaciones y gastos anuales.
Esta plantilla de Excel aplica la regla del 4 % a tu cartera de inversión y proyecta cómo evolucionan el capital, las retiradas y los gastos. Incluye las hojas Cartera, Simulación 4% e Instrucciones, con hasta 100 años de proyección y alertas sobre el nivel de seguridad.
La hoja Cartera calcula el peso de cada activo, la rentabilidad neta estimada y una clasificación orientativa. La hoja Simulación 4% parte del valor total de esa cartera y permite modificar aportaciones, inflación, comisiones, gastos, edad y horizonte temporal.
Es una herramienta de planificación, no una garantía de rentabilidad. La regla del 4 % no incorpora por sí sola impuestos, retenciones ni la secuencia real de rendimientos de fondos, ETF u otros activos.
La regla del 4 % sirve como punto de partida para estimar cuánto podrías retirar durante el primer año de jubilación o independencia financiera. Si tu cartera asciende a 600.000 €, la retirada inicial sería de 24.000 €; en los años siguientes, la plantilla incrementa esa cifra con la inflación introducida en Simulación 4%.
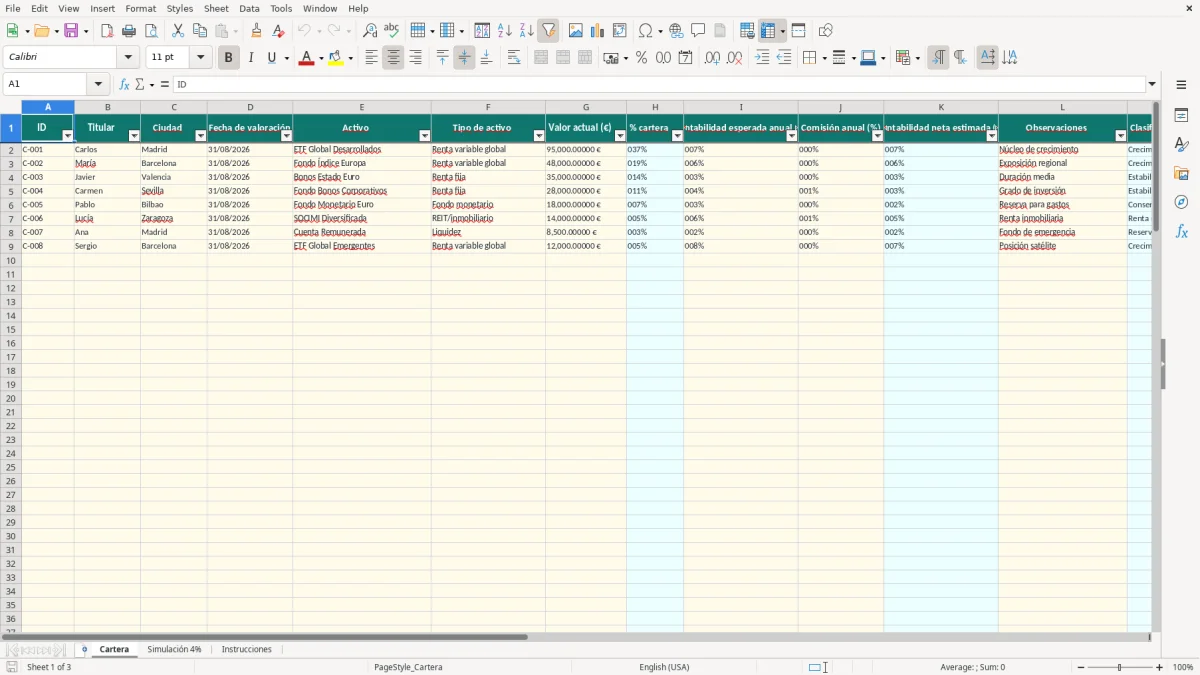
La hoja Cartera resulta útil para una familia que combina fondos indexados, ETF y liquidez, para un pequeño inversor que revisa su asignación o para un asesor financiero que prepara escenarios de jubilación. La imagen 1 muestra las columnas ID, Titular, Ciudad, Fecha de valoración, Activo, Tipo de activo y Valor actual (€).
Introduce el importe actual de cada posición en G2:G101. La columna H calcula el porcentaje sobre la suma total; por ejemplo, un ETF de 95.000 € dentro de una cartera de 178.000 € representa aproximadamente el 53,37 %. En I y J introduces la rentabilidad esperada y la comisión, mientras que K obtiene la diferencia neta.
La plantilla incluye ejemplos con renta variable global al 7,00 % y comisión del 0,20 %, bonos del Estado al 3,20 % y comisión del 0,15 %, y otras posiciones hipotéticas. No son recomendaciones ni previsiones de mercado.
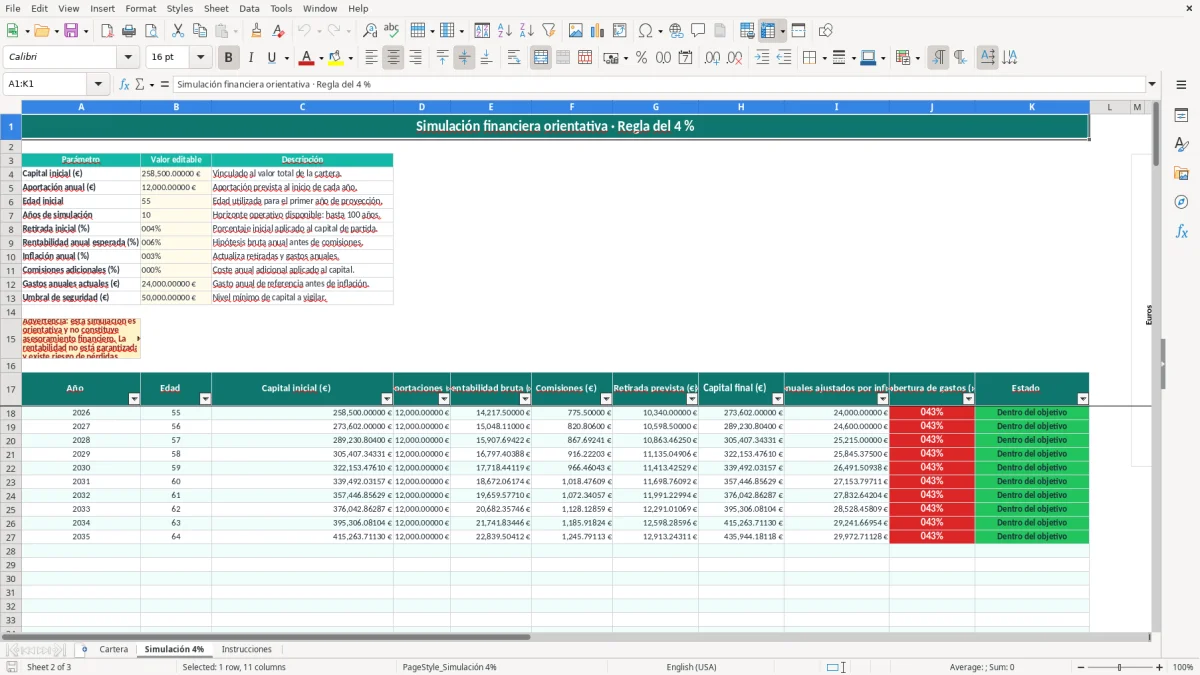
La imagen 2 muestra una tabla anual con capital inicial, aportaciones, rentabilidad bruta, comisiones, retirada prevista, capital final, gastos ajustados y cobertura. Con 600.000 €, una retirada de 24.000 € y gastos actuales de 24.000 €, la cobertura inicial es del 100 %, antes de considerar impuestos sobre ventas o dividendos.
Para una cartera española, usa la herramienta como escenario nominal y crea también hipótesis prudentes. Una cartera con mucha renta variable puede ofrecer más crecimiento esperado, pero una combinación 60/40 suele ser más estable que concentrar todo en acciones cuando las retiradas empiezan durante una caída.
La regla del 4 % calcula una retirada financiera, no el importe neto que llega a tu cuenta. En España, la venta de acciones, ETF o fondos puede generar una plusvalía o minusvalía en el IRPF; la ganancia se integra en la base del ahorro y los tipos aplicables en 2026 se sitúan entre el 19 % y el 30 % según el importe total.
La plantilla no calcula el IRPF, las retenciones ni el FIFO fiscal. Por eso, si necesitas 24.000 € netos para vivir, retirar exactamente 24.000 € de un ETF puede ser insuficiente cuando parte de la venta sea ganancia. La hoja Instrucciones recuerda expresamente el efecto de la fiscalidad de fondos y ETF, los peajes fiscales y las declaraciones ante la AEAT.
Los traspasos entre fondos de inversión que cumplen los requisitos fiscales pueden diferir la tributación hasta el reembolso, mientras que los ETF no disfrutan normalmente de ese régimen de traspaso. Esta diferencia puede hacer preferible utilizar fondos indexados para rebalancear sin vender, aunque las comisiones, disponibilidad y exposición concreta también importan.
Las aportaciones a planes de pensiones tienen un límite general de reducción de 1.500 € anuales. Sus prestaciones tributan como rendimientos del trabajo, no como ganancias patrimoniales, por lo que no debes mezclar automáticamente una retirada de plan con una venta de fondos en la misma simulación.
Si estimas una ganancia fiscal efectiva del 25 % sobre 8.000 € de plusvalía, reservarías unos 2.000 € para impuestos y no los 8.000 € completos. Puedes introducir una retirada anual mayor en B5 o reducir los gastos disponibles en B12 para construir un escenario conservador, pero la plantilla no sustituye el cálculo del modelo 100.
Mi criterio es usar el 4 % como techo inicial y probar también 3 % o 3,5 % cuando dependes totalmente de la cartera. La fiscalidad, la inflación y las comisiones justifican ser más prudente que una cifra única.
El error más habitual es tratar el 4 % como una rentabilidad garantizada o como una cuota fija para siempre. La hoja calcula una retirada inicial equivalente al porcentaje indicado en B8 y la actualiza con la inflación de B10; con 500.000 € y una retirada del 4 %, parte de 20.000 €, no de 20.000 € corregidos por impuestos.
En B9 se introduce la rentabilidad anual esperada antes de comisiones y en B11 las comisiones adicionales. Con un 5,50 % bruto y un 0,30 % de coste, la simulación descuenta 1.500 € sobre un capital de 500.000 € antes de aplicar la retirada. Si además tu fondo cobra un 0,20 % que ya estaba incluido en el 5,50 %, restarlo otra vez duplica el coste.
Con 24.000 € de gastos actuales e inflación del 2,50 %, el gasto teórico del décimo año supera los 30.000 €. Ignorar esta columna hace que la cobertura parezca mejor de lo que será. La plantilla actualiza los gastos anuales en la columna I mediante la hipótesis de inflación.
B4 se vincula al total calculado en Cartera. Si dejas una posición antigua con 50.000 € o escribes un valor bruto que no coincide con la fecha de valoración, toda la proyección queda desplazada. Revisa también que los valores estén en euros y que las celdas G2:G101 no contengan importes duplicados.
Otro fallo es interpretar Revisar estrategia como una orden de venta. Ese texto aparece cuando el capital final baja del umbral B13, mientras que Capital agotado aparece cuando queda por debajo de cero. Son señales matemáticas del escenario, no recomendaciones automáticas.
Finalmente, no uses diez años como prueba de seguridad definitiva. Una secuencia negativa durante los primeros años puede ser mucho más dañina que la misma rentabilidad media distribuida de forma uniforme. Para una decisión de jubilación, prefiero comparar 3 %, 3,5 % y 4 % antes que quedarme con el caso optimista.
Empieza por sustituir los ejemplos de Cartera con una valoración tomada en la misma fecha. La imagen 1 incluye posiciones hipotéticas de Madrid, Barcelona y Valencia, pero puedes registrar tus propios activos, titulares y observaciones sin cambiar la estructura preparada hasta la fila 101.
Con 400.000 €, estas retiradas iniciales son 12.000 €, 14.000 € y 16.000 € respectivamente. Compararlas permite ver si tus gastos anuales de 24.000 € están cubiertos o si necesitas seguir aportando capital.
Actualiza Cartera una vez al mes o al trimestre, pero no cambies la rentabilidad esperada cada vez que el mercado sube o baja. Mantén una hipótesis documentada en Observaciones y revisa B5, B9, B10, B11 y B12 una vez al año.
El umbral de seguridad B13 puede equivaler a dos años de gastos. Si gastas 24.000 € al año, 50.000 € ofrece una referencia aproximada, aunque no sustituye un fondo de emergencia separado de la cartera de riesgo.
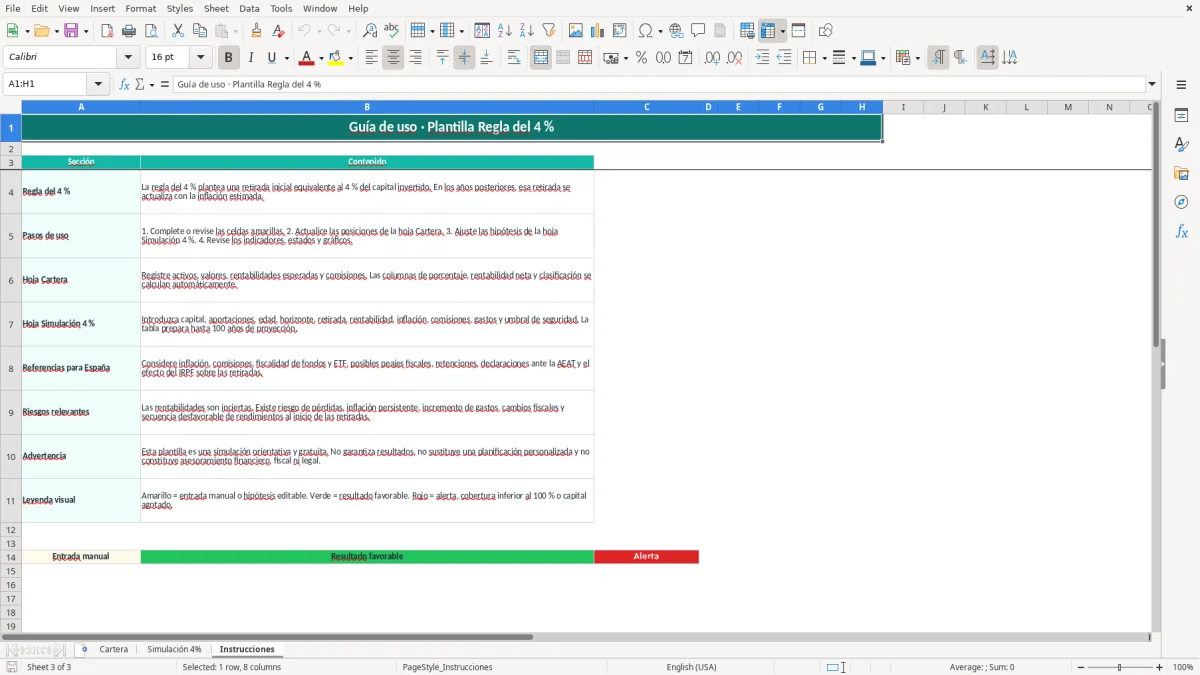
La hoja Instrucciones explica la leyenda visual: amarillo identifica entradas manuales, verde resultados favorables y rojo alertas o cobertura inferior al 100 %. La imagen 3 muestra esa guía, junto con las advertencias sobre pérdidas, inflación, cambios fiscales y secuencia de rendimientos.
Guarda una copia con cada revisión anual. Así puedes comparar cómo cambia el capital proyectado cuando aportas 12.000 € al año, reduces gastos en 200 € mensuales o modificas la distribución entre renta variable, renta fija y liquidez.
Calcula el peso de cada activo, su rentabilidad neta estimada y una proyección de hasta 100 años con retirada inicial, aportaciones, inflación, comisiones, gastos y capital final. No calcula impuestos ni garantiza resultados.
El capital inicial de Simulación 4% se vincula automáticamente al valor total de la hoja Cartera. Debes introducir los importes actuales en la columna Valor actual (€) de Cartera.
Sí. La celda Retirada inicial (%) de Simulación 4% es editable y admite valores entre 0 y 1. Puedes probar 3 %, 3,5 % o 4 % para comparar escenarios.
Incluye referencias informativas a la fiscalidad de fondos, ETF, retenciones, declaraciones ante la AEAT e IRPF en la hoja Instrucciones, pero no calcula plusvalías, FIFO, retenciones ni el modelo 100.
Significa que el capital final de ese año queda por debajo del umbral de seguridad introducido en B13, aunque todavía no sea negativo. Es una alerta matemática para revisar las hipótesis del escenario.
Incluye ejemplos hipotéticos de activos, titulares, ciudades, importes, rentabilidades y comisiones en Cartera. Sustitúyelos por tus datos y comprueba la fecha de valoración antes de interpretar la simulación.
Marta Ibáñez es redactora especializada en finanzas personales. Explica paso a paso cómo usar cada plantilla con un lenguaje claro, para que controlar tu dinero no requiera saber de Excel.